Arbeitszeitkonto: Modelle, Regeln und Grenzen

Das Wichtigste in Kürze: Ein Arbeitszeitkonto hält die Differenz zwischen Sollarbeitszeit und tatsächlich geleisteter Arbeitszeit fest und schreibt sie laufend fort. Das Arbeitszeitgesetz regelt solche Konten nicht eigens, seine Grenzen gelten aber unverändert. Zwei Punkte entscheiden über die Rechtssicherheit: der Umgang mit dem Verfall von Plusstunden und die Behandlung von Minusstunden beim Ausscheiden.
In der Praxis scheitert ein Zeitkonto selten an der Technik. Es scheitert daran, dass niemand festgelegt hat, wer den Ausgleich anstößt, und dass die Salden erst auffallen, wenn sie dreistellig geworden sind.
Dieser Beitrag erklärt die Funktionsweise, vergleicht die vier gängigen Kontomodelle, ordnet den rechtlichen Rahmen ein und behandelt die beiden Punkte, an denen die meisten Auseinandersetzungen entstehen.
Arbeitszeitkonto
Was ein Arbeitszeitkonto leistet
Ein Arbeitszeitkonto dokumentiert die Differenz zwischen der vertraglich vereinbarten Sollarbeitszeit und der tatsächlich geleisteten Arbeitszeit. Es ist kein Abrechnungsinstrument, sondern ein Steuerungsinstrument: es zeigt, ob die Verteilung der Arbeit über den Ausgleichszeitraum aufgeht.
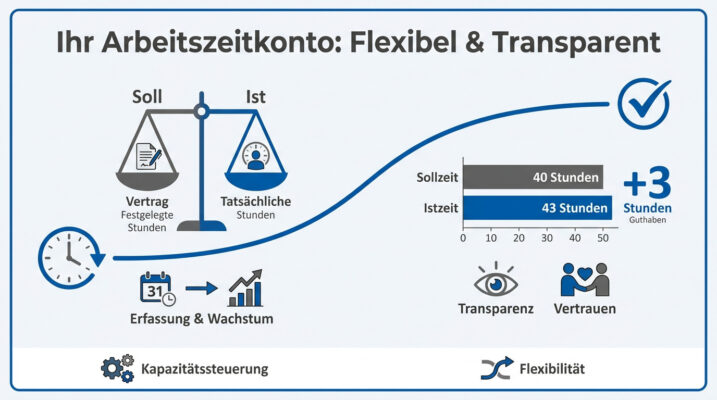
Die Differenz zwischen Soll und Ist
Der Betrieb gewinnt damit die Möglichkeit, Auftragsspitzen abzufangen, ohne sofort Überstunden auszuzahlen. Die Beschäftigten gewinnen die Möglichkeit, Stunden später als Freizeit zu nehmen statt sie zu verlieren.
Beide Effekte hängen an derselben Bedingung: Der Saldo muss laufend fortgeschrieben werden. Ein Konto, das quartalsweise aus Erinnerung rekonstruiert wird, erfüllt keinen der beiden Zwecke.
Ein Rechenbeispiel über eine Woche
Eine Fachkraft hat eine Sollarbeitszeit von 40 Stunden pro Woche und arbeitet in einer intensiven Woche 43 Stunden. Am Freitag stehen drei Plusstunden auf dem Konto, die in die Folgewoche übertragen werden.
Bleibt sie in der Woche darauf bei 38 Stunden, sinkt der Saldo auf eine Plusstunde. Genau das ist der Normalfall eines funktionierenden Kontos: es schwankt um die Null, statt in eine Richtung zu laufen. Die genannten Zahlen sind ein Beispiel zur Veranschaulichung, kein Richtwert.
Warum die laufende Fortschreibung entscheidend ist
Ein Konto, dessen Stand nur die Personalabteilung kennt, löst keinen Konflikt, es verschiebt ihn nur. Sobald die betroffene Person ihren Saldo jederzeit einsehen kann, verlagert sich das Gespräch von der Frage, wie viele Stunden es waren, auf die Frage, wann sie abgebaut werden.
Das ist auch der praktische Nutzen für die Beschäftigten: Wer seinen Stand kennt, kann Mehrarbeit früh ansprechen und Guthaben planvoll nehmen, statt am Jahresende vor einem Saldo zu stehen, für den sich kein Zeitraum mehr findet.
Plus- und Minusstunden richtig einordnen
Salden in beide Richtungen sind normal
Ein Konto, das dauerhaft bei null steht, bedeutet meist, dass niemand es führt. Schwankungen in beide Richtungen sind der erwartbare Zustand, solange sie sich über den vereinbarten Zeitraum ausgleichen.
Problematisch wird es erst, wenn der Saldo nur noch in eine Richtung wächst.
👉 Ein Plussaldo, der über Monate steigt, ist kein Zeichen von Einsatz, sondern ein Hinweis auf eine Unterbesetzung, die sich über das Zeitkonto finanziert.
Der Ausgleichszeitraum als zentrales Element
Der Ausgleichszeitraum legt fest, bis wann das Konto wieder ausgeglichen sein soll. Er wird in der Vereinbarung festgehalten und liegt je nach Modell zwischen wenigen Wochen und zwölf Monaten.
Er ist nicht zu verwechseln mit dem gesetzlichen Ausgleichszeitraum für die verlängerte Arbeitszeit. Diese beiden Fristen laufen parallel und decken sich nicht zwangsläufig, was in der Praxis regelmäßig übersehen wird.
Wer den Ausgleich anstößt
Das ist der Punkt, der in den meisten Betriebsvereinbarungen fehlt, und die häufigste Ursache für aufgelaufene Salden. Bleibt die Zuständigkeit offen, schieben beide Seiten den Abbau vor sich her: die Führungskraft, weil die Kapazität gebraucht wird, die Beschäftigten, weil der passende Moment nie kommt.
👉 Eine brauchbare Regel benennt eine Schwelle, ab der ein Gespräch stattfindet, und legt fest, wer es ansetzt. Ohne diese Zuweisung bleibt jede Kappungsgrenze wirkungslos.
Die vier Modelle im Vergleich
Die Modelle unterscheiden sich vor allem im Ausgleichszeitraum, und daraus folgt alles Weitere: Einsatzbereich, Nutzen und Grenze.
| Modell | Ausgleichszeitraum | Typischer Einsatz | Grenze des Modells |
|---|---|---|---|
| Gleitzeitkonto | Wochen bis Monate | Büro, Agenturen, Verwaltung | Fängt keine saisonalen Schwankungen ab |
| Jahresarbeitszeitkonto | Zwölf Monate | Saison- und Produktionsbetriebe | Hohe Salden bleiben lange unbemerkt |
| Langzeitkonto | Jahre | Sabbatical, Vorruhestand | Erfordert Absicherung gegen Insolvenz |
| Ampelkonto | Laufend | Steuerung neben einem anderen Modell | Wirkt nur, wenn die Stufen Folgen haben |
Gleitzeitkonto und Jahresarbeitszeitkonto
Das Gleitzeitkonto gleicht innerhalb weniger Wochen oder Monate aus und eignet sich für Tätigkeiten mit gleichmäßiger Grundlast. Das Jahresarbeitszeitkonto verteilt die Arbeitszeit über zwölf Monate und erlaubt so, im Sommer mehr und im Winter weniger zu arbeiten, bei gleichbleibendem Entgelt.
Der Preis des längeren Zeitraums ist die späte Sichtbarkeit. Ein Konto mit Jahresausgleich kann im Oktober bereits so weit im Plus stehen, dass ein Abbau bis Dezember organisatorisch nicht mehr möglich ist.
Langzeitkonten und die Absicherung gegen Insolvenz
Langzeit- oder Lebensarbeitszeitkonten sammeln Guthaben über Jahre an, um später eine längere Freistellung zu finanzieren, etwa ein Sabbatical oder den vorgezogenen Ruhestand.
Ein Punkt wird dabei fast überall übergangen: Solche Wertguthaben müssen gegen die Insolvenz des Arbeitgebers abgesichert werden, üblicherweise über ein Treuhandmodell oder eine entsprechende Versicherung. Ohne diese Absicherung steht ein über Jahre angespartes Guthaben im Insolvenzfall zur Disposition.
Das Ampelkonto als Steuerungslogik
Das Ampelkonto ist kein eigenständiges Modell, sondern eine Logik, die über ein bestehendes Konto gelegt wird. Ein grüner Bereich läuft ohne Eingriff, ein gelber löst ein Gespräch aus, ein roter verlangt eine verbindliche Maßnahme.
Die Stufen wirken nur, wenn an jede eine Konsequenz geknüpft ist. Eine Ampel, deren roter Bereich folgenlos bleibt, verschiebt das Problem lediglich in eine farbige Darstellung. Die Schwellenwerte sind frei vereinbar und sollten zur Größenordnung des Betriebs passen.
Rechtliche Leitplanken und Aufzeichnungspflicht
Das Arbeitszeitgesetz regelt Konten nicht
Arbeitszeitkonten sind im Arbeitszeitgesetz nicht eigens vorgesehen. Sie entstehen durch Tarifvertrag, Betriebsvereinbarung oder Arbeitsvertrag. Die gesetzlichen Grenzen bleiben davon unberührt.
Die werktägliche Arbeitszeit darf acht Stunden nicht überschreiten. Eine Verlängerung auf zehn Stunden ist zulässig, wenn innerhalb von sechs Kalendermonaten oder 24 Wochen im Durchschnitt acht Stunden eingehalten werden. Ein Konto dokumentiert diesen Ausgleich, es ersetzt ihn nicht.
Der Beschluss des Bundesarbeitsgerichts
Mit dem Beschluss vom 13. September 2022 hat das Bundesarbeitsgericht entschieden, dass Arbeitgeber ein System zur Erfassung der Arbeitszeit einführen müssen. Die Pflicht wurde aus dem Arbeitsschutzgesetz abgeleitet und gilt unmittelbar.
Für ein Arbeitszeitkonto ist das keine zusätzliche Anforderung, sondern die Grundlage. Ein Saldo ohne laufende Erfassung ist eine Schätzung, und Schätzungen halten einer Auseinandersetzung über Mehrarbeit selten stand. Welche Anforderungen ein System erfüllen muss, beschreibt unser Beitrag zur Zeiterfassungspflicht.
Ruhezeit und Pausen bleiben unberührt
Zwischen zwei Arbeitstagen liegt eine ununterbrochene Ruhezeit von mindestens elf Stunden. Ab sechs Stunden Arbeitszeit ist eine Ruhepause von mindestens 30 Minuten vorgeschrieben, ab neun Stunden sind es 45 Minuten.
Pausen zählen nicht als Arbeitszeit und fließen daher nicht in den Saldo ein. Ein Konto, das Pausen mitzählt, produziert Plusstunden, die rechtlich keine sind.
Mitbestimmung und Einführung im Betrieb
Das Konto lässt sich nicht einseitig anordnen
Beginn und Ende der täglichen Arbeitszeit sowie deren Verteilung auf die Wochentage unterliegen der Mitbestimmung des Betriebsrats. Wo ein Betriebsrat besteht, ist die Einführung eines Arbeitszeitkontos daher mitbestimmungspflichtig.
Geregelt wird sie in einer Betriebsvereinbarung, die Modell, Kappungsgrenzen, Ausgleichszeitraum und Zuständigkeit für den Abbau festhält. Eine ohne Beteiligung eingeführte Regelung ist angreifbar, was im Streitfall auf die Salden selbst durchschlägt.
Betriebe ohne Betriebsrat
In kleineren Teams regelt der Arbeitsvertrag oder eine schriftliche Zusatzvereinbarung die Einzelheiten. Die inhaltlichen Anforderungen bleiben dieselben, nur der Weg ist ein anderer.
Für die laufende Führung reicht in kleinen Strukturen zunächst das Prinzip eines digitalen Stundenzettels, sofern er täglich geführt wird und die betroffene Person Einsicht hat.
Einsicht als Voraussetzung, nicht als Zugabe
Ein Saldo, den nur die Verwaltung sieht, erzeugt Rückfragen und Zweifel. In einem System zur Arbeitszeiterfassung wie TrackingTime ist die Sollzeit als Arbeitszeitmodell hinterlegt, und die Time Cards stellen zum Periodenende geleistete und erwartete Stunden, Pausen, Mehrarbeit und genehmigte Abwesenheiten nebeneinander. Die betroffene Person sieht ihren Stand selbst und reicht ihn zur Freigabe ein, was einen großen Teil der Nachfragen an die Personalabteilung erübrigt.
Verfall von Plusstunden und Ausscheiden aus dem Betrieb
An diesen beiden Punkten entstehen die meisten Auseinandersetzungen, und beide werden in den gängigen Darstellungen verkürzt.
Warum Plusstunden nicht einfach verfallen
Hat der Betrieb die Mehrarbeit angeordnet oder geduldet, lässt sich ein automatischer Verfall oberhalb der Kappungsgrenze in aller Regel nicht durchsetzen. Geleistete Arbeit verliert ihren Wert nicht dadurch, dass eine Vereinbarung eine Obergrenze nennt.
Minusstunden beim Ausscheiden
Hier ist genau zu unterscheiden. Ein Abzug vom letzten Entgelt kommt nur in Betracht, wenn die Beschäftigten die Unterschreitung selbst zu vertreten haben und eine entsprechende Vereinbarung besteht.
Plusstunden werden umgekehrt vorrangig durch Freizeit ausgeglichen. Ist das bis zum Austritt nicht mehr möglich, sind sie zu vergüten. Die Kündigungsfrist lässt sich dafür aktiv nutzen, wenn der Abbau früh genug eingeplant wird.
Checkliste für die Einführung in fünf Schritten
- Bedarf klären. Geht es um Alltagsflexibilität, um saisonale Schwankungen oder um langfristiges Ansparen? Die Antwort bestimmt das Modell.
- Modell wählen und Grenzen festlegen. Ausgleichszeitraum, obere und untere Kappungsgrenze, und die Frage, ob eine Ampellogik darübergelegt wird.
- Zuständigkeit für den Abbau benennen. Ab welchem Saldo findet ein Gespräch statt, und wer setzt es an? Ohne diesen Punkt bleibt der Rest wirkungslos.
- Erfassung einrichten. Vor dem Start, mit Einsicht für die Beschäftigten ab dem ersten Tag. In TrackingTime lässt sich die Sollzeit vorab als Arbeitszeitmodell hinterlegen, sodass Mehr- und Minderstunden von Beginn an im Abgleich mit der erfassten Zeit sichtbar werden.
- Schriftlich fassen und nach drei Monaten prüfen. Betriebsvereinbarung mit Betriebsrat, sonst Arbeitsvertrag, und danach eine Auswertung der Saldoentwicklung.
Wer diese fünf Punkte abarbeitet, hat kein perfektes System, aber eines, das sich korrigieren lässt. Das ist mehr, als die meisten Zeitkonten von sich sagen können.
Quellen
- Arbeitszeitgesetz (ArbZG): werktägliche Höchstarbeitszeit, Ausgleichszeitraum, Ruhepausen und Ruhezeit.
- Arbeitsschutzgesetz (ArbSchG): Grundlage der vom Bundesarbeitsgericht abgeleiteten Aufzeichnungspflicht.
- Betriebsverfassungsgesetz (BetrVG), § 87 Absatz 1 Nummer 2: Mitbestimmung bei Beginn und Ende der täglichen Arbeitszeit sowie deren Verteilung auf die Wochentage.
- Viertes Buch Sozialgesetzbuch (SGB IV): Wertguthabenvereinbarungen und Absicherung von Langzeitkonten gegen Insolvenz.
- Bundesarbeitsgericht, Beschluss vom 13. September 2022, 1 ABR 22/21.
- Dieser Beitrag dient der allgemeinen Information und stellt keine Rechtsberatung dar. Tarifverträge und Betriebsvereinbarungen können abweichende Regelungen enthalten.


